Edukacija


Svi roditelji žele da njihovo dijete ima bolji život nego što su oni imali. Ta je želja stara koliko i roditeljstvo, samo se danas, za razliku od prije, može jednostavno isplanirati.
Negdje između prvih koraka i prvog razreda pojavi se misao: "Bilo bi dobro nešto stavljati sa strane za dijete." Odmah za njom ide i druga, koja mnoge obeshrabri: "Za to treba puno novca i treba se razumjeti u financije."
Srećom, ne treba.
Osim što se krenuti može sa samo 50 eura, čak i 100 eura mjesečno kroz dugi rok može odraditi velik posao. Za iznos koji često mjesečno ode na razne pretplate i kave. A dijete ima ono što odrasli obično nemaju kad krenu ulagati – barem 18 godina prije nego što mu taj novac stvarno zatreba. Kako ćete vidjeti u izračunu, upravo to vrijeme radi najveći dio posla.
U ovom blogu ćemo zajedno pogledati:
Ako imate nekih 30+ godina, sjetite se svojih dvadesetih. Većina nas je krenula od nule – prva plaća, često podstanarstvo, pomoć roditelja koliko su mogli… Naši roditelji za nas možda nisu imali što ulagati iako su možda htjeli. Devedesete, inflacija, promjena valute, a ulaganje je bilo rezervirano za poslovnice, papire i iznose koje prosječna obitelj nije imala.
Mi tu opciju danas imamo, na mobitelu. To je velika razlika između njihove i naše generacije.
Znate i sami kako to ide: vrtić, stvari za školu, treninzi, neki instrument, mobitel, autoškola, ljetovanja. Sve to stigne na red i sve to obično pokriju roditelji. Za nešto dodatno, što djetetu ostaje za ostatak života, na kraju mjeseca treba ostati prostora za odvojiti.
To dodatno je upravo ono što ovim ulaganjem gradite. Pomalo, u pozadini, dok teku svi ostali troškovi, gradite bolju budućnost svoje djece.
A što će s tim raditi s 18, njihov je izbor. Mogu nastaviti ulagati i, primjerice, pustiti jedan dio da raste dalje za mirovinu, a dio na neki kraći rok. Mogu kasnije lakše do stana ili auta ili pokrenuti vlastiti posao. Mogu si platiti semestar u inozemstvu ili si odmaknuti prve brige s puta. Bitno je da kreće s nečim, a ne od nule.
Većini prvo na pamet padne dječja štednja u banci. Logično, i bolje je od ničega. Ali pogledajte brojke: kamate na dječju štednju kod nas se danas kreću od 0,02 % do 2 % godišnje, a za sve iznad pola posto novac treba oročiti na dvije do tri godine. Iznos je sačuvan, ali kupovna moć nije.
Znači, poanta je da tih 18 godina radi za dijete, koliko god ono imalo godina dok krećete.
Ako vam se ulaganje za dijete čini kao nešto egzotično, zgodno je vidjeti da roditelji u Njemačkoj i Americi o tome uglavnom više ne razmišljaju. Podrazumijeva se. Tamo je to postala normalna stvar, kao što je kod nas normalno otvoriti dječju štednju.
U Njemačkoj je standard Junior-Depot, račun na ime djeteta kojim roditelji upravljaju do punoljetnosti, s mjesečnim ETF planom već od 25 eura (u Geniusu možete uplaćivati i samo 10 eura po uplati). Prema istraživanju YouGova iz 2025., četvrtina roditelja koji nešto stavljaju sa strane za dijete koristi ETF-ove. Trećina je još na štednoj knjižici, a četvrtina ne stavlja ništa. Dakle, ni Nijemci to nisu riješili preko noći, ali kreće se.
U Americi su ulaganja za djecu narasla u čitavu industriju. U takozvanim 529 planovima za obrazovanje roditelji drže 654 milijarde dolara na 18,2 milijuna računa (ISS Market Intelligence, lipanj 2026.). Logika ulaganja je jednostavna – dok je dijete malo, više dionica i viši rizik; kako se bliži fakultet, portfelj se polako smiruje na niži rizik. A od srpnja 2026. država svakom djetetu s američkim državljanstvom rođenom od 2025. do kraja 2028. uplaćuje 1.000 dolara na račun koji smije ulagati isključivo u indeksne fondove na široki američki indeks. Dijete ga preuzima s 18.
Vidite što im je zajedničko?
Rok od 18 godina i tržište kapitala umjesto štedne knjižice.
Vrijeme je najvrjednija imovina koju imamo.
Razlog je mehanizam koji sve ovo pokreće. Složeno ukamaćivanje znači da vaš novac zarađuje, pa onda i ta zarada počne zarađivati, i tako ukrug. Kako to izgleda u praksi pročitajte u blogu o složenom ukamaćivanju.
Ovdje idemo odmah na brojke, kroz jednu ilustraciju.
Uplaćujete 100 eura mjesečno, 18 godina. Ukupno je uloženo: 21.600 eura. Evo što bi od toga moglo nastati u tri scenarija:

U svim scenarijima uplaćujete isto: 100 EUR mjesečno kroz 18 godina, ukupno 21.600 EUR. Razlika je samo u tome gdje taj novac stoji i radi li išta.
Simulirani prikaz: 100 EUR mjesečno kroz 18 godina, uplate na početku mjeseca, fiksni godišnji prinos. Prinos od 11 % je prosječni godišnji prinos indeksa S&P 500 (ukupni prinos, s dividendama) za razdoblje siječanj 2006. – prosinac 2025. (izvor: Fidelity); prinos od 5 % je ilustrativan. U indeks se ne može izravno ulagati. Za novac u ladici uzeta je „idealna" stopa zdrave inflacije od 2 % godišnje, koliko iznosi srednjoročni cilj Europske središnje banke, pa je iznos od 21.600 EUR prikazan u današnjim eurima. Prikaz ne uključuje naknade, troškove ulaganja, poreze ni inflaciju (osim u scenariju novca u ladici), koji umanjuju prinos, i ne predstavlja Genius portfelj ni preporuku za ulaganje. Povijesni prinosi nisu pokazatelj budućih rezultata.
Rezervirajte besplatni osobni razgovor o ulaganju s Genius stručnim timomZa usporedbu smo dodali i novac koji jednostavno stoji u ladici. Nominalno tih 21.600 eura ostaje 21.600 eura, ali uz zdravu inflaciju od 2 % godišnje, koliko iznosi cilj Europske središnje banke, na kraju ima kupovnu moć od oko 15.123 eura u današnjem novcu. Drugim riječima, novac koji nigdje ne radi kroz 18 godina tiho izgubi oko 6.500 eura kupovne moći.
100 EUR mjesečno od rođenja djeteta do 18. godine, u tri scenarija: uz 5 % godišnje, uz 11 % godišnje, koliko je iznosio prosječni godišnji prinos S&P 500 indeksa u zadnjih 20 godina, te novac u ladici kojem inflacija od 2 % godišnje jede kupovnu moć. Linija samo uplate služi kao usporedba.
Prelaskom preko grafa prikazuju se podaci za svaku godinu.
Simulirani prikaz: 100 EUR mjesečno kroz 18 godina, uplate na početku mjeseca, fiksni godišnji prinos. Prinos od 11 % je prosječni godišnji prinos indeksa S&P 500 (ukupni prinos, s dividendama) za razdoblje siječanj 2006. – prosinac 2025. (izvor: Fidelity); prinos od 5 % je ilustrativan. U indeks se ne može izravno ulagati. Za novac u ladici uzeta je „idealna" stopa zdrave inflacije od 2 % godišnje, koliko iznosi srednjoročni cilj Europske središnje banke, pa je iznos od 21.600 EUR prikazan u današnjim eurima. Prikaz ne uključuje naknade, troškove ulaganja, poreze ni inflaciju, koji umanjuju prinos, i ne predstavlja Genius portfelj ni preporuku za ulaganje. Povijesni prinosi nisu pokazatelj budućih rezultata.
Rezervirajte besplatni osobni razgovor o ulaganju s Genius stručnim timomZa tih 11 % nismo uzeli neku sretnu godinu. To je prosječni godišnji prinos S&P 500 indeksa (500 najvećih američkih kompanija, s dividendama) u 20 godina od 2006. do 2025., prema Fidelityju. U to razdoblje ulaze i financijska kriza 2008. i pandemija 2020. Dakle, gledamo prosjek koji je preživio dva ozbiljna potresa na tržištima, kojih se još itekako sjećamo.
Zarada od 46.411 eura veća je od dvostrukog iznosa koji biste uplatili. Nice!
Ali najzanimljivije je ovo – pogledajte na grafu odnos uplata i prinosa:
Zadnjih nekoliko godina donese više nego prvih deset. Zato ovo ima najjači efekt dok je dijete malo, ali naravno da možete krenuti u bilo kojem trenutku. I zato je iznos manje važan od datuma kad krenete.
Vrijeme je ta "tajna" ulaganja koju svi traže.
Kako smo računali: ovo je ilustracija, ne obećanje ili jamstvo zarade. Ovakvi primjeri služe kako bismo lakše shvatili način na koji ukamaćivanje funkcionira i koji je uopće potencijal ulaganja.
Prikazani prinosi su nominalni, bez inflacije, naknada i poreza, uz jednake uplate na početku svakog mjeseca i fiksni godišnji prinos. Povijesni prinosi nisu jamstvo budućih. U stvarnosti prinosi variraju iz godine u godinu, uključujući one lošije godine s minusom, a S&P 500 je samo jedan indeks, ne portfelj.
Genius je aplikacija koja ulaže vaš novac umjesto vas, automatski. Nema biranja dionica i stresa oko praćenja burze. Stručno znanje uopće nije uvjet, kao ni veliki mjesečni iznosi. Odgovorite na nekoliko pitanja, aplikacija procijeni vaš profil rizika, složi vam personalizirani portfelj – i to je to.
Genius stručni tim slaže i održava strategije, pa imate odličan spoj tehnologije i ljudi.
Za ulaganje za dijete najjednostavniji izbor je naša usluga ETF START – to je portfelj vrhunskih svjetskih dioničkih, obvezničkih i commodity ETF-ova, složen točno prema vašoj razini rizika. Rebalans portfelja se radi automatski, najmanje dvaput godišnje, bez potrebe da nešto sami radite.
Recimo da već imate vlastiti portfelj u Geniusu i želite dodatni portfelj za dijete.
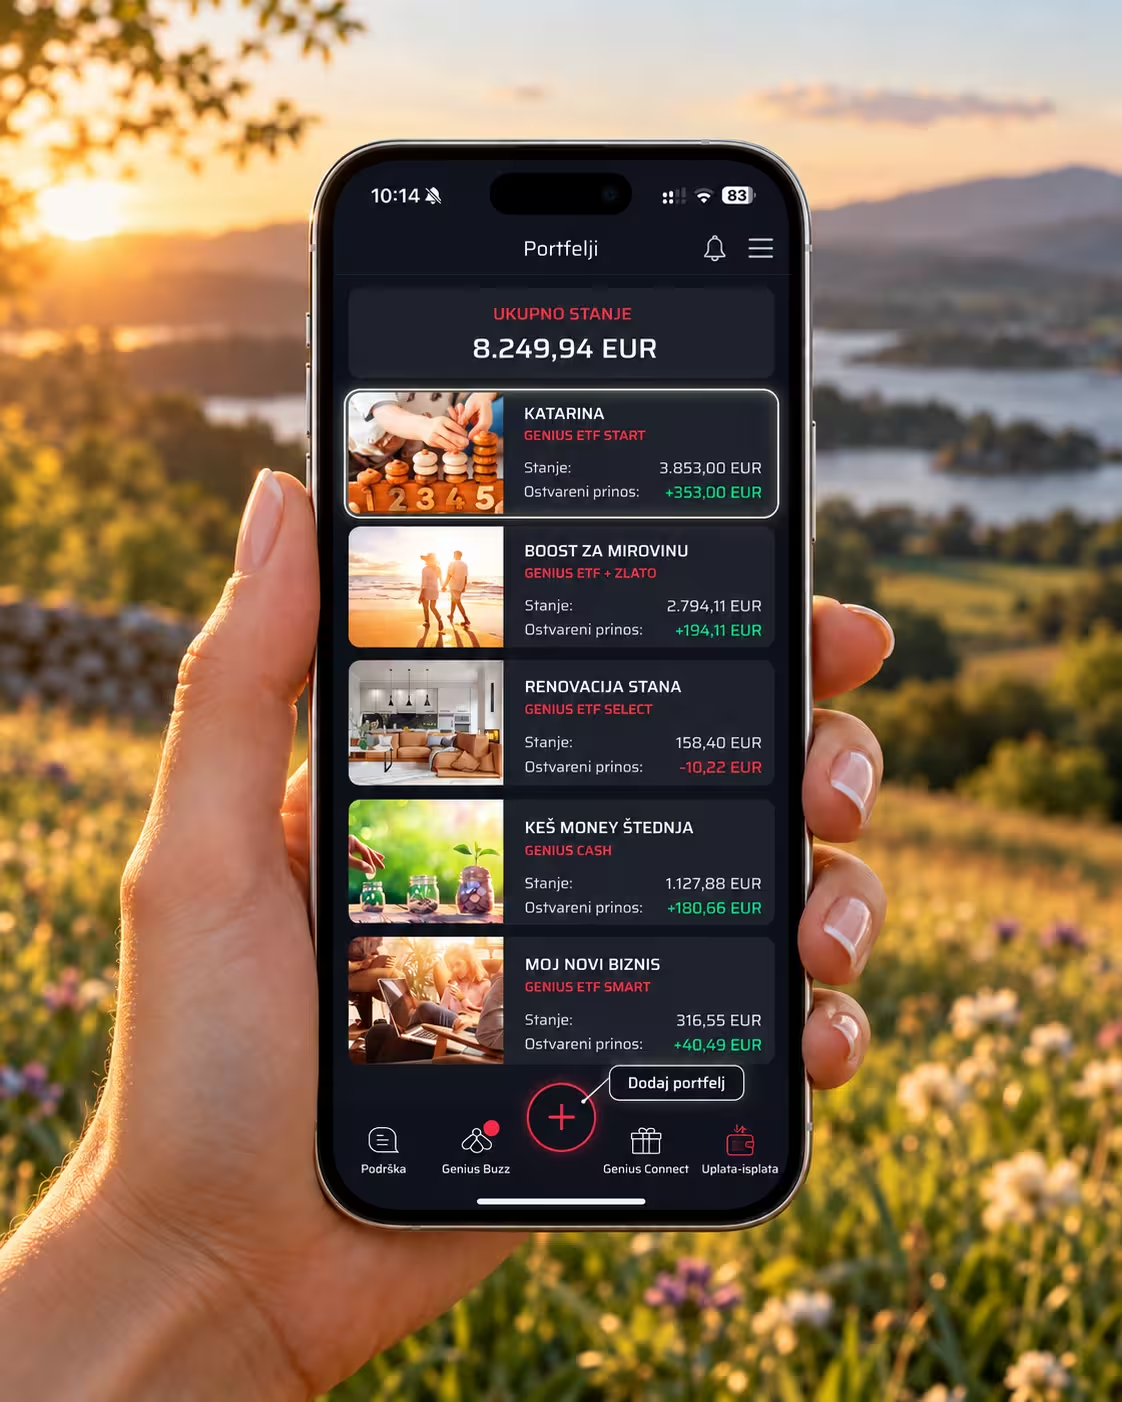
U praksi to izgleda ovako:
To je sve. Bez poslovnice, papirologije, oročenja ili ugovornog "lanca oko noge". Ako vas zanima što robo-savjetnik radi u pozadini, i to smo prošli.
Jedna stvar koja roditeljima obično najviše znači – iznos uplate možete mijenjati kad god želite, a portfelju se možete vratiti u bilo kojem trenutku. Ako dođe mjesec kad ne ide, ne ide. Nitko vas neće krivo gledati ili pitati "A gdje je uplata?" Novac koji je već uložen jednostavno radi cijelo vrijeme.
Da slučajno, iz bilo kojeg razloga, taj novac zatreba za dijete, uvijek ga možete isplatiti – u cijelosti ili djelomično.
Bitno je shvatiti da kod upravljanja novcem određena (viša, srednja, niža) razina rizika postoji. Tu ne pričamo da će nam netko ukrasti novac ili investiciju ili da ćemo za dva tjedna imati 0 na stanju.
Tržišta prirodno osciliraju. Nekad padaju, ponekad i jako, i bit će godina kad će stanje u aplikaciji možda biti i u minusu. To je normalan dio ulaganja, jer bez preuzimanja tržišnog rizika nema ni prinosa.
Dobra vijest je da tri stvari taj rizik smanjuju, svaka na svoj način. A kod ulaganja za dijete pomoću Geniusa imate ih sve tri, i to bez ikakvog truda:
Nijedna od te tri stvari ne uklanja rizik, već njime pametno upravlja. Zajedno ga svode na mjeru s kojom se kroz 18 godina može mirnije spavati.
Najčešća rečenica koju čujemo na edukacijama: "Da, super, ali ja se ne razumijem u to. Ulaganje je komplicirano."
Ne morate se razumjeti u to. Usluga je ista za svakoga, jer nam nije važno uplaćujete li 50 eura ili 500.000 eura – isto upravljanje, uvjeti i troškovi. Zaboravite sate proučavanja grafova. Jedino što vi trebate je odlučiti koliko mjesečno uplaćivati i namjestiti trajni nalog, sve ostalo rade aplikacija i naš tim. Ono što ipak vrijedi znati stane u četiri zlatna pravila za početnike.
Ovo se ne može staviti u tablicu, a možda je najvrjednije od svega.
Djeca ne slušaju što govorimo, gledaju što radimo. Dijete koje odrasta uz roditelje koji svaki mjesec ulože nešto i ne diraju to godinama uči da se novac ne troši sav odmah, da vrijeme radi za strpljive i da ulaganje može biti navika. Vidi kako u praksi izgleda disciplinirano ulaganje za budućnost.
S deset godina možete mu pokazati stanje u aplikaciji i objasniti odakle je došla razlika između uloženog i onoga što sad piše. Sa četrnaest može samo pratiti kako se kreće i početi postavljati pitanja. Sa sedamnaest može s vama razgovarati o tome što bi dalje.
Uči i financijsku odgovornost, čije rezultate vidi kroz godine. Puno je veća šansa da će nakon toliko godina gledanja odgovornog ulaganja pametnije trošiti.
A kad sinu ili kćeri s 18 predate portfelj, ne predajete im samo iznos. Predajete im i 18 godina primjera kako se to radi, i to je nešto što se ne može ni kupiti ni potrošiti.
Ovo je dio koji roditelje najviše zanima, pa idemo polako i konkretno.
Zašto je portfelj na vaše ime, a ne na djetetovo? Lakše je. Prema Obiteljskom zakonu roditelji upravljaju imovinom djeteta, ali za raspolaganje vrjednijom imovinom maloljetnika trebaju i suglasnost drugog roditelja i odobrenje suda. Odobrenja suda već čovjeku oduzmu dan, a ako roditelji možda više nisu zajedno, svaka takva odluka traži i suglasnost druge strane, što u praksi nije uvijek jednostavno.
U Geniusu jednostavno kliknete "+" i otvorite dodatni portfelj. Kad je portfelj na vaše ime, te birokracije nema – vi ulažete, upravljate i odlučujete kada i kako prenijeti ulaganje na dijete.
Kako se prenosi? Darovanjem, kad dijete postane punoljetno. A tu hrvatski propisi roditeljima idu na ruku:
U Geniusu je porezni događaj isplata novca iz portfelja. Rebalans unutar portfelja to nije, jer se novac ne isplaćuje. Svi primjeri su u blogu o porezu na kapitalnu dobit.
A ako vam se nešto dogodi? Djeca i bračni drug su prvi nasljedni red (Zakon o nasljeđivanju), portfelj prolazi ostavinski postupak i prelazi na dijete, opet bez poreza na nasljedstvo i bez poreza na kapitalnu dobit.
Na papiru zvuči kao hrpa zakona, u praksi se svodi na jedno: portfelj je vaš dok vi to želite, a prijenos na dijete ne košta ništa.
Za svoju konkretnu situaciju uvijek se vrijedi posavjetovati s poreznim stručnjakom u trenutku kad razmišljate o prijenosu.
Ako želite prvo razumjeti kako sve to radi, dođite nam na Genius Caffe Basic edukaciju za početnike. Besplatno je, online (Zoom) i bez komplikacija, a u dva sata prođemo osnove ulaganja, prednosti ETF-ova i kako koristiti Genius za svoj plan. Prijavite se ovdje.
Ako vam je draže proći svoju situaciju s nekim uživo, dogovorite besplatan razgovor s našim timom.
Preuzmite Genius klikom na store ikone ispod i otvorite prvi portfelj za svoje dijete već danas.
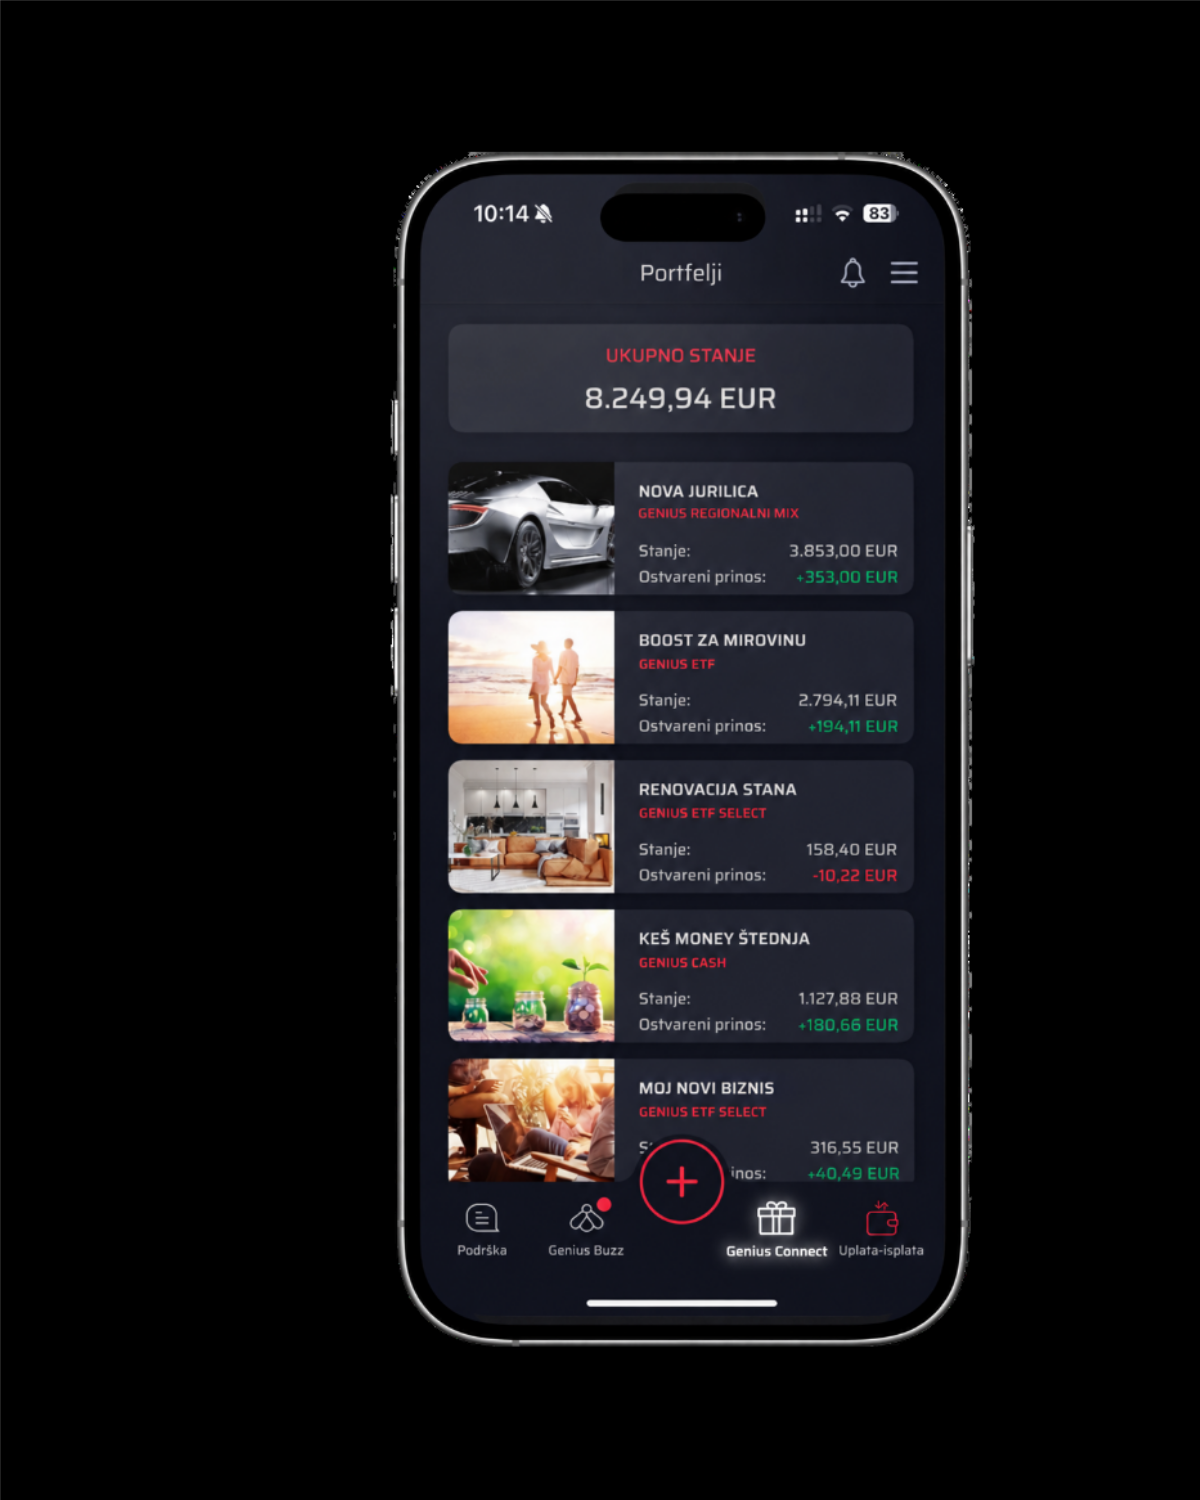
Jednostavno ulaganje, uvijek nadohvat ruke.
Ulaganje za dijete otvara pitanja koja se kod ulaganja za sebe ne postavljaju, od toga na čije ime ide portfelj do toga što se događa kad dijete postane punoljetno. Skupili smo ona koja najčešće čujemo i odgovorili na njih ukratko, za brži pregled.
U Geniusu za dijete otvarate dodatni portfelj na svoje ime. Tako izbjegavate suglasnosti i sudska odobrenja koja Obiteljski zakon traži za raspolaganje vrjednijom imovinom maloljetnika, a portfelj djetetu prenosite kad vi odlučite.
Da. Novi portfelj otvarate gumbom "+" na početnom ekranu i date mu naziv, i to za svako dijete zasebno, uz vlastite portfelje. Svaki ima svoju razinu rizika i svoje uplate.
Ne. Potomci su izuzeti od poreza na nasljedstva i darove, a prijenos financijske imovine između roditelja i djece ne oporezuje se ni porezom na kapitalnu dobit. Dijete uz to preuzima vaš datum kupnje za dvogodišnji porezni rok.
Portfelj je vaš, pa ga možete isplatiti kad god želite, u cijelosti ili djelomično, bez izlaznih naknada. Porez na kapitalnu dobit od 12 % odnosi se samo na dobit od uplata mlađih od dvije godine.
Portfelj je na vaše ime dok ga ne prenesete, pa trenutak birate vi. Možete pričekati kraj studija ili prenositi u dijelovima. A dijete koje je 18 godina gledalo kako taj portfelj raste u pravilu s tim novcem ima drugačiji odnos od onoga koje ga je dobilo preko noći.
Imovinom upravlja InterCapital Digital Wealth Management, dio Interkapital grupe. Radi se o reguliranoj instituciji, pod punim nadzorom HANFA-e, regulatora hrvatskog financijskog tržišta. Vrijednost vaše imovine te ostvareni prinos ovisi o duljini ulaganja te o kretanjima tržišta. Zato su oscilacije oko očekivanog prinosa normalne (i očekivane), te ulaganje može dovesti do gubitka. Povijesni prinosi nisu jamstvo budućih prinosa.
Trenutna tržišna vrijednost vašeg ulaganja do iznosa 20.000,00 EUR dodatno je osigurana od strane Fonda za zaštitu ulagatelja, osnovanog temeljem Zakona o tržištu kapitala i upravljanog od strane SKDD-a, reguliranim od strane HANFA-e. Osiguranje se primjenjuje na trenutnu vrijednost imovine klijenta, ne na moguće promjene vrijednosti.
Dobit od investicije dulje od 2 godine ne podliježe oporezivanju. Za ulaganja kraća od 2 godine oporezivanje dobiti je usporedivo s oporezivanjem kamate na oročeni depozit u bankama.
Ovo je promidžbeni sadržaj. Pažljivo se informirajte o usluzi i pročitajte ugovornu dokumentaciju dostupnu u aplikaciji. Prije donošenja konačne odluke o ulaganju, potrebno je upoznati se sa Prospektom i pravilima ETF-a, te Dokumentom s ključnim informacijama. Značajni rizici kojima je fond izložen su kamatni rizik, valutni rizik, kreditni rizik, rizik koncentracije i rizik likvidnosti. Detaljan opis svih rizika kojima je fond izložen naveden je u Prospektu Fonda u dijelu „Rizici“.
Prvi korak u svijet ulaganja ne zahtijeva savršenstvo, sve što trebaš je – krenuti.