Edukacija


Otvorite aplikaciju, pogledate stanje svog investicijskog portfelja i zastanete. Je li taj iznos zapravo dobar? Teško je reći kada nemate pravo mjerilo za usporedbu.
Tada obično kreću usporedbe koje zapravo samo odmažu. Kolega s posla usput spomene koliko je zaradio, netko na društvenim mrežama objavi graf s velikim rastom, a vi u glavi zbrajate koliko ste dosad uplatili i uspoređujete s brojkama koje trenutačno vidite na ekranu.
Pritom rijetko tko objašnjava što bi se kod dugoročnog ulaganja uopće trebalo mjeriti. Trenutačno stanje portfelja ovisi o vašim uplatama, isplatama, tržišnim kretanjima i troškovima. Taj broj sam po sebi ne govori jeste li na dobrom putu prema ostvarenju svog cilja. Na kretanje tržišta ne možete utjecati, ali možete odlučiti koliko ćete ulagati, na koji rok i uz koju razinu rizika. Zato uspjeh ulaganja uvijek treba promatrati isključivo u odnosu na vlastiti financijski plan.
Krenimo od onoga što ulagači često prate, a što im bez odgovarajućeg konteksta malo govori o vlastitom ulaganju.
Zajedničko ovim trima mjerilima jest to što zanemaruju vaš cilj i okolnosti u kojima ulažete.
Na tržišne prinose ne možete utjecati, ali možete postaviti plan koji odgovara vašim mogućnostima i ciljevima. Prinos je važan, no treba ga promatrati zajedno s rizikom, troškovima i napretkom prema cilju.
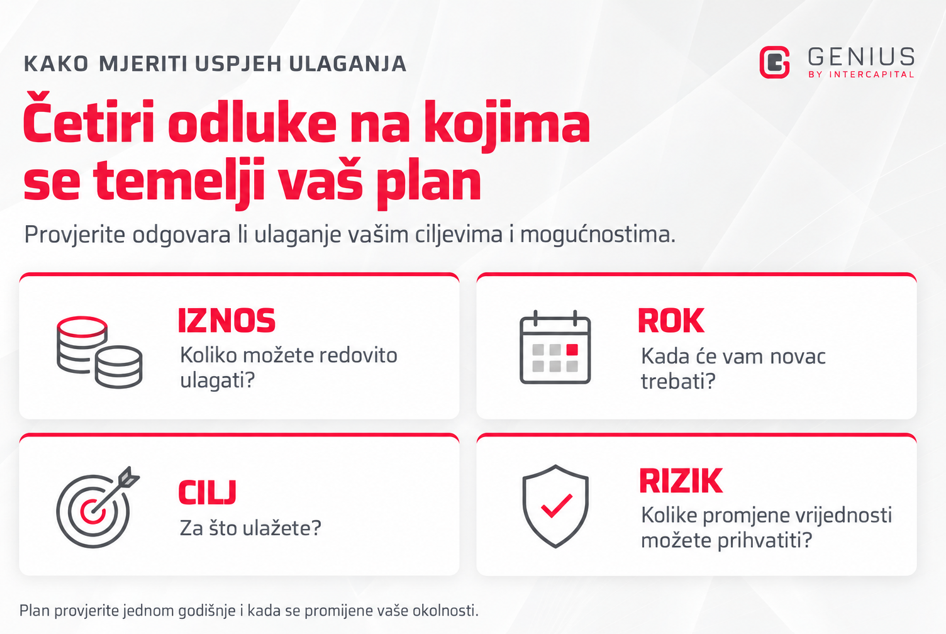
Dobar plan počinje četirima odlukama: koliko ulažete, na koji rok, s kojim ciljem i uz koliku razinu rizika. Kada ih odredite, lakše ćete provjeriti držite li se plana i treba li ga prilagoditi.
Ako su uplate, rok, cilj i rizik i dalje usklađeni, provodite plan kako ste zamislili. To ne jamči konačan rezultat, ali daje jasniju sliku od promjene vrijednosti u jednom tjednu. Ako nešto više ne odgovara vašoj situaciji, znate koji dio plana treba razmotriti.
Korisno je usporediti i gdje ste danas u odnosu na prethodnu godinu: koliko ste dodatno uložili, kako se promijenila vrijednost portfelja i koliko ste se približili cilju. Pritom razlikujte rast zbog novih uplata od ostvarenog prinosa.
Kada donesete spomenute četiri odluke, lakše je odabrati portfelj. Odabir treba odgovarati vašim ciljevima, roku ulaganja i riziku koji možete prihvatiti.
Dionice predstavljaju vlasničke udjele u kompanijama, a obveznice dug izdavatelja prema ulagaču. S druge strane zlato i bitcoin ne daju vlasnički udio u društvu ni pravo na njegove buduće isplate. Na cijene tih vrsta imovine utječu različiti čimbenici, pa se njihova kretanja mogu razlikovati. Raspodjela ulaganja među različitim vrstama imovine, tržištima i izdavateljima može smanjiti rizik portfelja, ali ga ne uklanja.
Udio pojedine vrste imovine ne treba određivati prema njezinoj trenutačnoj popularnosti. Ako ulažete na dulji rok, možete razmotriti veći udio dionica, koje imaju potencijal za veći prinos, ali nose i veću volatilnost. Njihov udio zato treba odgovarati vašoj sklonosti riziku. Kraći rok obično traži oprezniji sastav portfelja, osobito kada će vam novac trebati za točno određenu obvezu.
Ne postoji jedan ispravan portfelj za sve. Važno je da odgovara vašoj financijskoj situaciji i ciljevima. O tome kako diverzifikacija raspoređuje rizik pisali smo u zasebnom blogu.
Pročitate da je ETF u godinu dana porastao za 8 %, a u svojoj aplikaciji vidite drukčiji postotak. Razlika ne mora značiti pogrešku. Može proizlaziti iz vremena i iznosa vaših uplata, isplata, naknada ili načina izračuna prikazanog prinosa.
Uzmimo dvoje ljudi koji tijekom iste godine ulože isti ukupni iznos u isti portfelj. Prvi cijeli iznos uloži početkom siječnja, a drugi ga rasporedi na dvanaest jednakih mjesečnih ulaganja. Njihovi rezultati na kraju godine mogu biti različiti.
Novac uložen početkom siječnja izložen je tržišnim kretanjima gotovo cijelu godinu. Iznos uložen početkom prosinca izložen im je približno mjesec dana. Svaka uplata zato sudjeluje u drukčijem dijelu tržišnih kretanja.
Prinos ETF-a pokazuje kako se mijenjala vrijednost njegova udjela tijekom određenog razdoblja. Vaš osobni rezultat ovisi i o tome kada ste te udjele kupovali ili prodavali. Za pravilnu usporedbu provjerite odnose li se brojke na isto razdoblje, istu valutu i isti način obračuna troškova.
Biti dosljedan ne znači da plan nikada ne treba promijeniti. Promjene trebaju imati jasan razlog povezan s vašim okolnostima, ciljevima ili primjerenošću ulaganja.
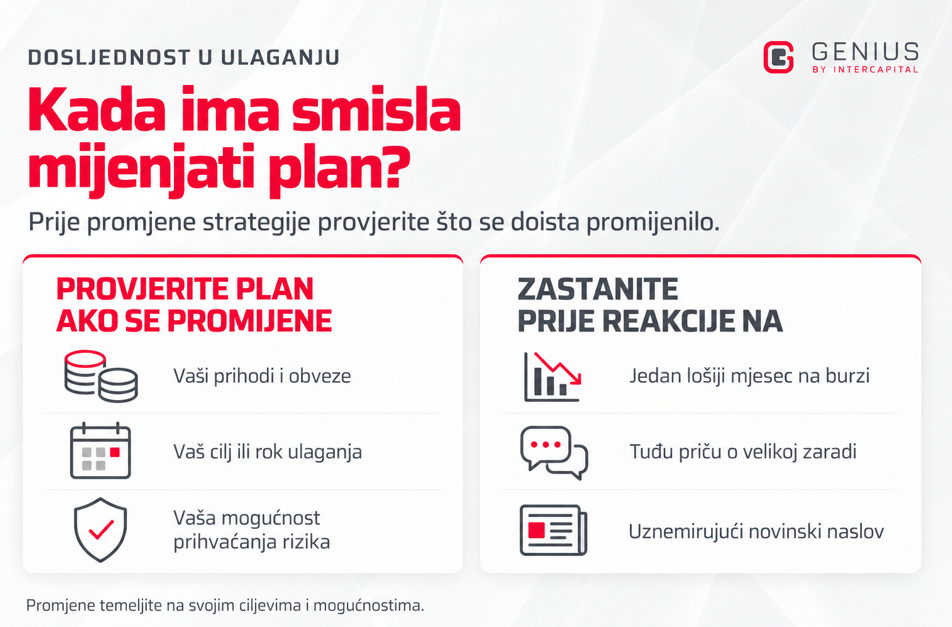
Prilagodba ima smisla kada vam se znatno promijene prihodi pa prvotni mjesečni iznos više nije održiv. Isto vrijedi kada se promijeni cilj ili rok, primjerice ako će vam novac ranije trebati za kupnju nekretnine. Rođenje djeteta, uzimanje kredita ili selidba također mogu promijeniti vaše mjesečne obveze i mogućnost ulaganja.
Jedan lošiji mjesec na burzi, priča poznanika koji je negdje drugdje zaradio više ili uznemirujući novinski naslov sami po sebi nisu dovoljan razlog za promjenu dugoročne strategije. Zato je korisno pravila odrediti unaprijed. Više o tome pisali smo u tekstu o tome zašto je vrijeme na tržištu važnije od pogađanja najboljeg trenutka za ulaganje.
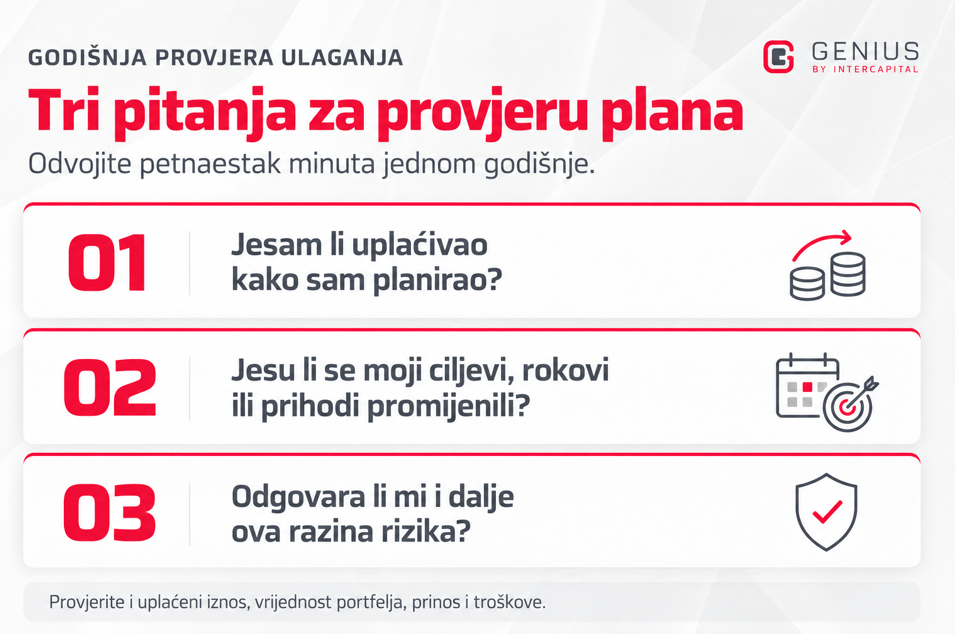
Jednom godišnje odvojite petnaestak minuta i postavite si ova tri pitanja:
Uz odgovore pogledajte ukupno uplaćeni iznos, vrijednost portfelja, ostvareni prinos i troškove. Ako štedite za dugoročan cilj, uzmite u obzir i inflaciju jer ona smanjuje kupovnu moć novca. Nije potrebno svakodnevno pratiti burzu, ali povremena provjera pokazuje treba li nešto prilagoditi. Pojašnjenja o funkcioniranju usluge možete pronaći u našim čestim pitanjima.
Zapamtite: Uspjeh ulaganja procjenjujte prema napretku prema cilju, uz prinos, troškove i preuzeti rizik.
Kod automatiziranih Genius portfelja početni upitnik služi za procjenu vašeg profila rizika i oblikovanje odgovarajućeg portfelja. Ako se vaše okolnosti promijene, možete i naknadno ažurirati odgovore. Korake od registracije do prve uplate opisali smo u vodiču kroz registraciju.
Ovisno o tome koliko želite sudjelovati u odabiru ulaganja, možete razmotriti ove usluge:
U automatiziranim portfeljima Genius provodi rebalans, odnosno usklađuje udjele pojedinih ulaganja s odabranom strategijom.
Dugoročnom ulaganju pridonosi i reinvestiranje prihoda. Akumulirajući ETF-ovi zadržavaju i ponovno ulažu prihode poput dividendi. Tako i ti prihodi mogu sudjelovati u budućim prinosima.
Vaš je „zadatak" održavati uplate u skladu s mogućnostima i povremeno provjeravati odgovara li plan i dalje vašim ciljevima. Ako o njima želite razgovarati sa stručnim timom, možete rezervirati termin za osobne konzultacije.
Ulaganje kroz Genius ETF START započinje upitnikom o vašoj financijskoj situaciji, ciljevima i stavu prema riziku. Na temelju odgovora sastavlja se globalno diverzificiran portfelj ETF-ova. Početna uplata iznosi 50 eura. Sami određujete kada ćete i koliko uplaćivati.
Upravljanje portfeljem i izvršavanje kupnji i prodaja preuzima Genius, pa te odluke ne morate donositi sami.
Preuzmite Genius klikom na store ikone ispod i otvorite prvi portfelj za svoje dijete već danas.
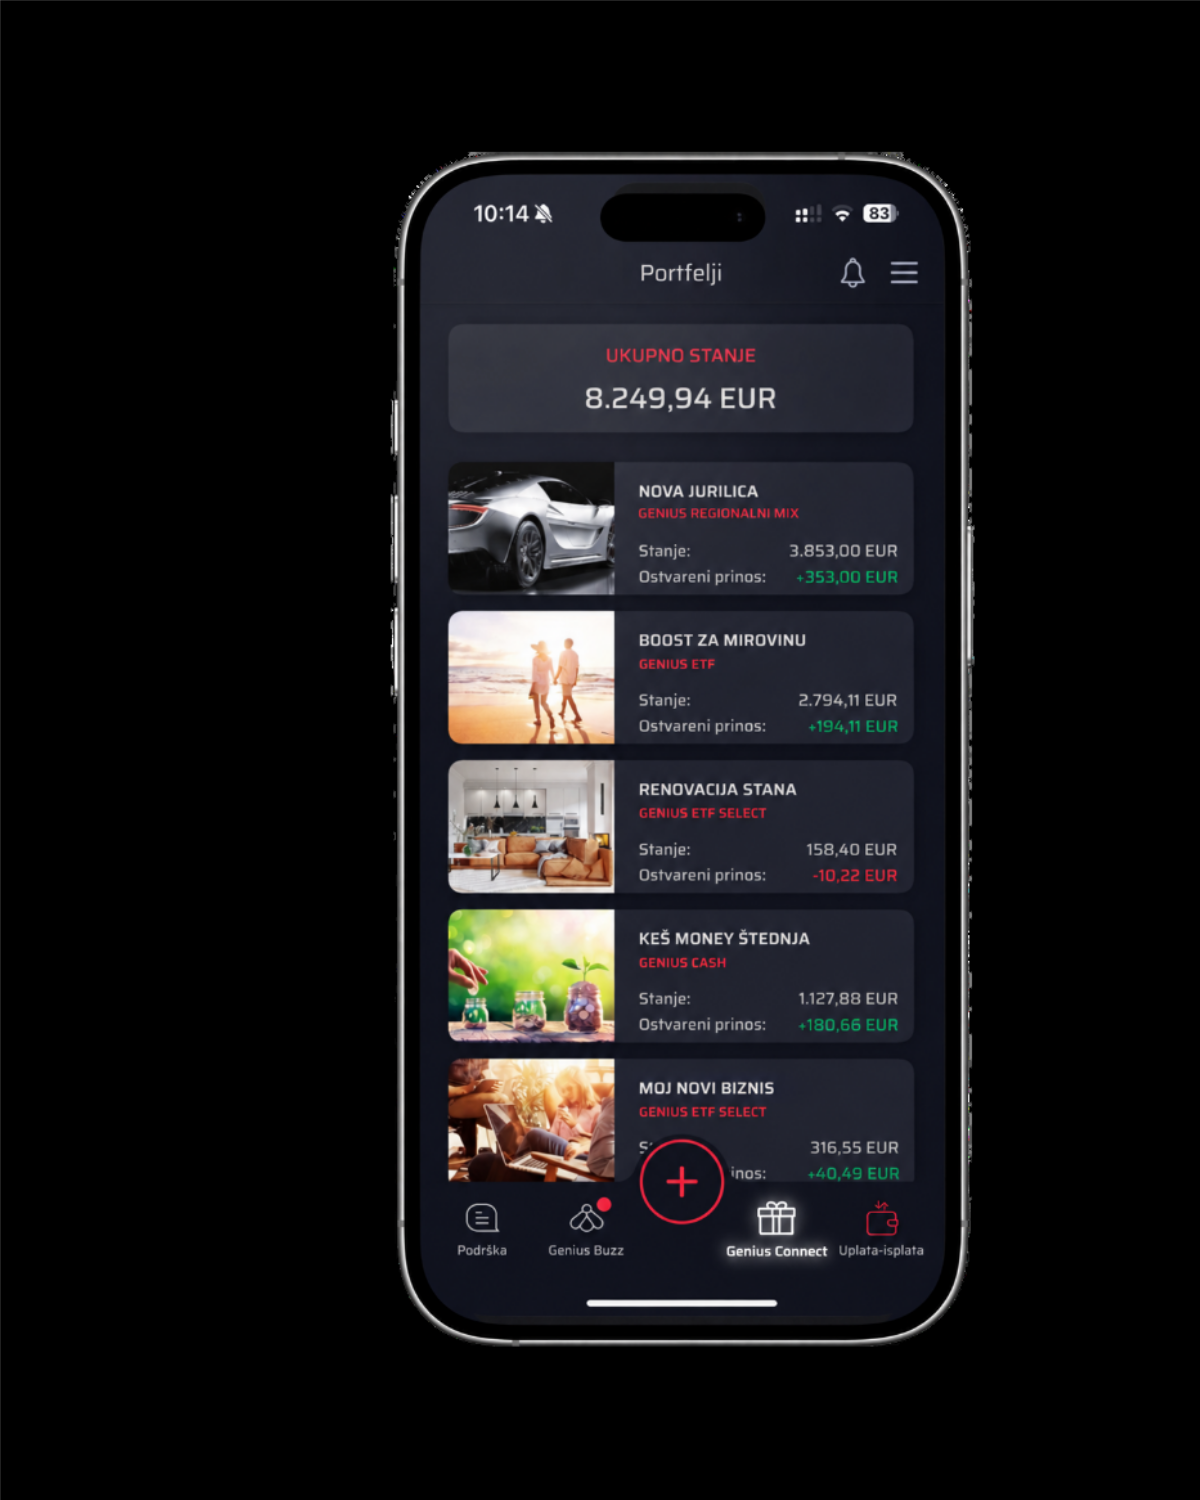
Jednostavno ulaganje, uvijek nadohvat ruke.
Želite naučiti više? Prijavite se na Genius Caffe Basic edukaciju
Pridružite nam se na našoj Genius Caffe Basic edukaciji namijenjenoj početnicima. Edukacija je besplatna, održava se online putem Zooma i bez komplikacija je. Prijavite se ovdje i u dva sata naučite sve što vam treba kako biste razumjeli osnove ulaganja, prednosti ETF-ova i kako Genius uklopiti u svoj financijski plan.
Imovinom upravlja InterCapital Digital Wealth Management, dio Interkapital grupe. Radi se o reguliranoj instituciji, pod punim nadzorom HANFA-e, regulatora hrvatskog financijskog tržišta. Vrijednost vaše imovine te ostvareni prinos ovisi o duljini ulaganja te o kretanjima tržišta. Zato su oscilacije oko očekivanog prinosa normalne (i očekivane), te ulaganje može dovesti do gubitka. Povijesni prinosi nisu jamstvo budućih prinosa.
Trenutna tržišna vrijednost vašeg ulaganja do iznosa 20.000,00 EUR dodatno je osigurana od strane Fonda za zaštitu ulagatelja, osnovanog temeljem Zakona o tržištu kapitala i upravljanog od strane SKDD-a, reguliranim od strane HANFA-e. Osiguranje se primjenjuje na trenutnu vrijednost imovine klijenta, ne na moguće promjene vrijednosti.
Dobit od investicije dulje od 2 godine ne podliježe oporezivanju. Za ulaganja kraća od 2 godine oporezivanje dobiti je usporedivo s oporezivanjem kamate na oročeni depozit u bankama.
Ovo je promidžbeni sadržaj. Pažljivo se informirajte o usluzi i pročitajte ugovornu dokumentaciju dostupnu u aplikaciji. Prije donošenja konačne odluke o ulaganju, potrebno je upoznati se sa Prospektom i pravilima ETF-a, te Dokumentom s ključnim informacijama. Značajni rizici kojima je fond izložen su kamatni rizik, valutni rizik, kreditni rizik, rizik koncentracije i rizik likvidnosti. Detaljan opis svih rizika kojima je fond izložen naveden je u Prospektu Fonda u dijelu „Rizici“.