Edukacija


Vjerojatno poznaješ nekoga tko se već dvije godine „sprema” početi ulagati. Možda si to upravo ti. 😉 Želja postoji, ali svaki se put pojavi novi razlog zbog kojeg se početak odgodi za idući mjesec. Prvo treba otplatiti renovaciju, pa neka prođe ljeto, pa da vidimo hoće li se tržište smiriti itd. Tako prođe jedna godina, pa druga.
Dok ništa ne poduzimaš, čini ti se da još nisi donio odluku. Novac stoji na računu i sve su mogućnosti otvorene. U stvarnosti si odlučio zadržati novac na računu, iako možda nisi razmišljao o posljedicama te odluke.
Naravno, dio novca treba ostati dostupan za svakodnevne troškove, nepredviđene situacije i obveze koje uskoro dolaze na naplatu. Ovaj blog dotiče se onog drugog dijela: novca koji ti neće trebati godinama, a ipak stoji i čeka.
Ponekad je odgoda opravdana. Problem je kada početak stalno pomičeš, a zapravo ni sam ne znaš što točno čekaš.
Kad nešto kupiš, taj iznos odmah vidiš na računu. Pad kupovne moći teže je primijetiti jer stanje na računu ostaje isto, iako njime možeš kupiti manje.
Prema kalkulatoru inflacije DZS-a, od siječnja 2021. do kolovoza 2026. potrošačke cijene u Hrvatskoj porasle su za približno 37,1 %. To znači da je 10.000 eura bez kamate na kraju tog razdoblja imalo kupovnu moć oko 7.295 eura iz siječnja 2021. Iznos na računu nije se smanjio, ali njegova kupovna moć pala je za oko 27,1 %.
Hrvatska · siječanj 2021. – kolovoz 2026.

Prijeđi mišem preko grafa ili pomakni klizač. Na mobitelu dodirni željeni dio grafa.
Kupovna moć = početni iznos × indeks cijena u siječnju 2021. / indeks cijena u odabranom mjesecu. Prikazani su konačni mjesečni indeksi; iznosi su zaokruženi. Novac je na računu bez kamate, uplata i isplata. Izvor: DZS, kalkulator inflacije i indeksi potrošačkih cijena .
Prema podacima HNB-a depoziti kućanstava iznose 43,3 milijarde eura, od čega se 32,1 milijarda odnosi na prekonoćne depozite. Ta kategorija obuhvaća i sredstva na tekućim računima. Za očuvanje kupovne moći važan je odnos ostvarene kamate i inflacije, a ne samo nominalni iznos štednje.
Odgađanjem se skraćuje vrijeme tijekom kojeg tvoj novac može ostvarivati prinos. Ako se ostvareni prinosi ponovno ulažu, i oni mogu pridonositi daljnjem rastu. Taj učinak postaje izraženiji tijekom duljeg razdoblja.
U prikazanom primjeru 50 eura mjesečno tijekom 30 godina, uz pretpostavljeni godišnji prinos od 8 %, naraste na približno 70.428 eura. Ako početak odgodiš za pet godina, isti mjesečni iznos do istog datuma naraste na oko 45.450 eura. Ta razlika obuhvaća i 3.000 eura više uplata u prvom slučaju. Izračun ne uključuje troškove, poreze ni inflaciju.
Kasniji početak možeš pokušati nadoknaditi većim uplatama. U ovom bi primjeru za postizanje istog završnog iznosa nakon pet godina čekanja trebalo izdvajati oko 77,48 eura mjesečno. To je ilustracija učinka vremena i uplata, a ne prognoza budućeg prinosa.
Držanjem novca na računu izbjegavaš tržišne oscilacije, ali ostaje rizik pada kupovne moći. Ulaganjem prihvaćaš određenu volatilnost, zbog čega odluku treba uskladiti sa svojim ciljevima, rokom i razinom rizika koju možeš podnijeti.
Ne postoji trenutak u kojem nestaje sva neizvjesnost. O pokušajima odabira pravog trenutka više smo pisali u tekstu o važnosti vremena provedenog na tržištu.
Odgađanje je također odluka. Iako je nisi donio svjesno, njome si zapravo odabrao da tvoj novac stoji na mjestu.
Prije prve uplate provjeri imaš li pričuvu za nepredviđene troškove i možeš li podmirivati tekuće obveze. Zatim odredi svoj cilj, rok ulaganja te iznos koji možeš redovito izdvajati.
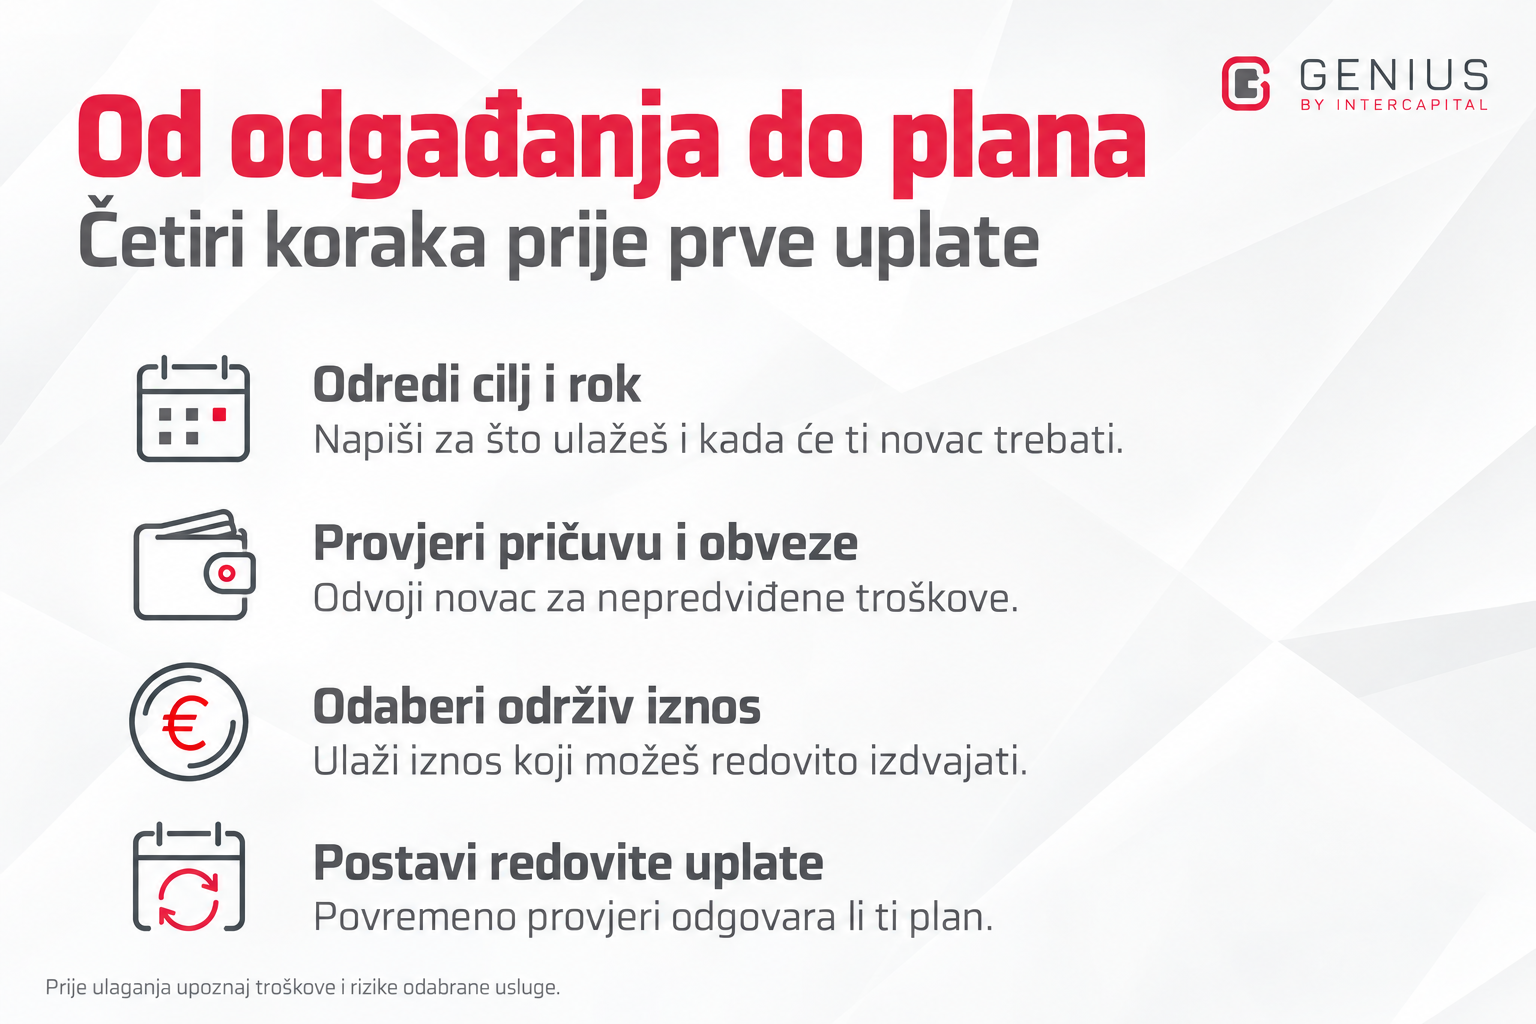
Kada znaš što želiš postići i razumiješ odabranu uslugu, odredi datum početka. Prva uplata ne mora biti velika, ali treba odgovarati tvojim trenutačnim mogućnostima. Redovite uplate možeš automatizirati trajnim nalogom, a iznos mijenjati u skladu sa svojim okolnostima.
Početak je često najteži dio. Nakon njega važno je održavati redovitost uplata i povremeno provjeriti odgovara li plan i dalje tvojim ciljevima.
U aplikaciji Genius ispunjavaš upitnik o svojim ciljevima, financijskom znanju i odnosu prema riziku. Uz Genius ETF START na temelju tvojih odgovora dobivaš prijedlog globalno diverzificiranog portfelja ETF-ova. Ne moraš samostalno birati pojedine ETF-ove, ali važno je da razumiješ rizike i troškove usluge.
Početna uplata iznosi najmanje 50 eura, a svaka sljedeća najmanje 10 eura. Genius dvaput godišnje rebalansira tvoj portfelj kako bi održavao predviđene udjele imovine. Isplatu možeš zatražiti bez izlazne naknade. Iznos koji možeš povući ovisi o trenutačnoj vrijednosti tvog ulaganja.
Cijeli postupak objasnili smo u vodiču kroz registraciju, a dodatne odgovore možeš pronaći među čestim pitanjima.
Za razgovor o svojoj situaciji rezerviraj osobne konzultacije, online ili uživo.
Preuzmi aplikaciju: Google Play za Android · App Store za iOS.
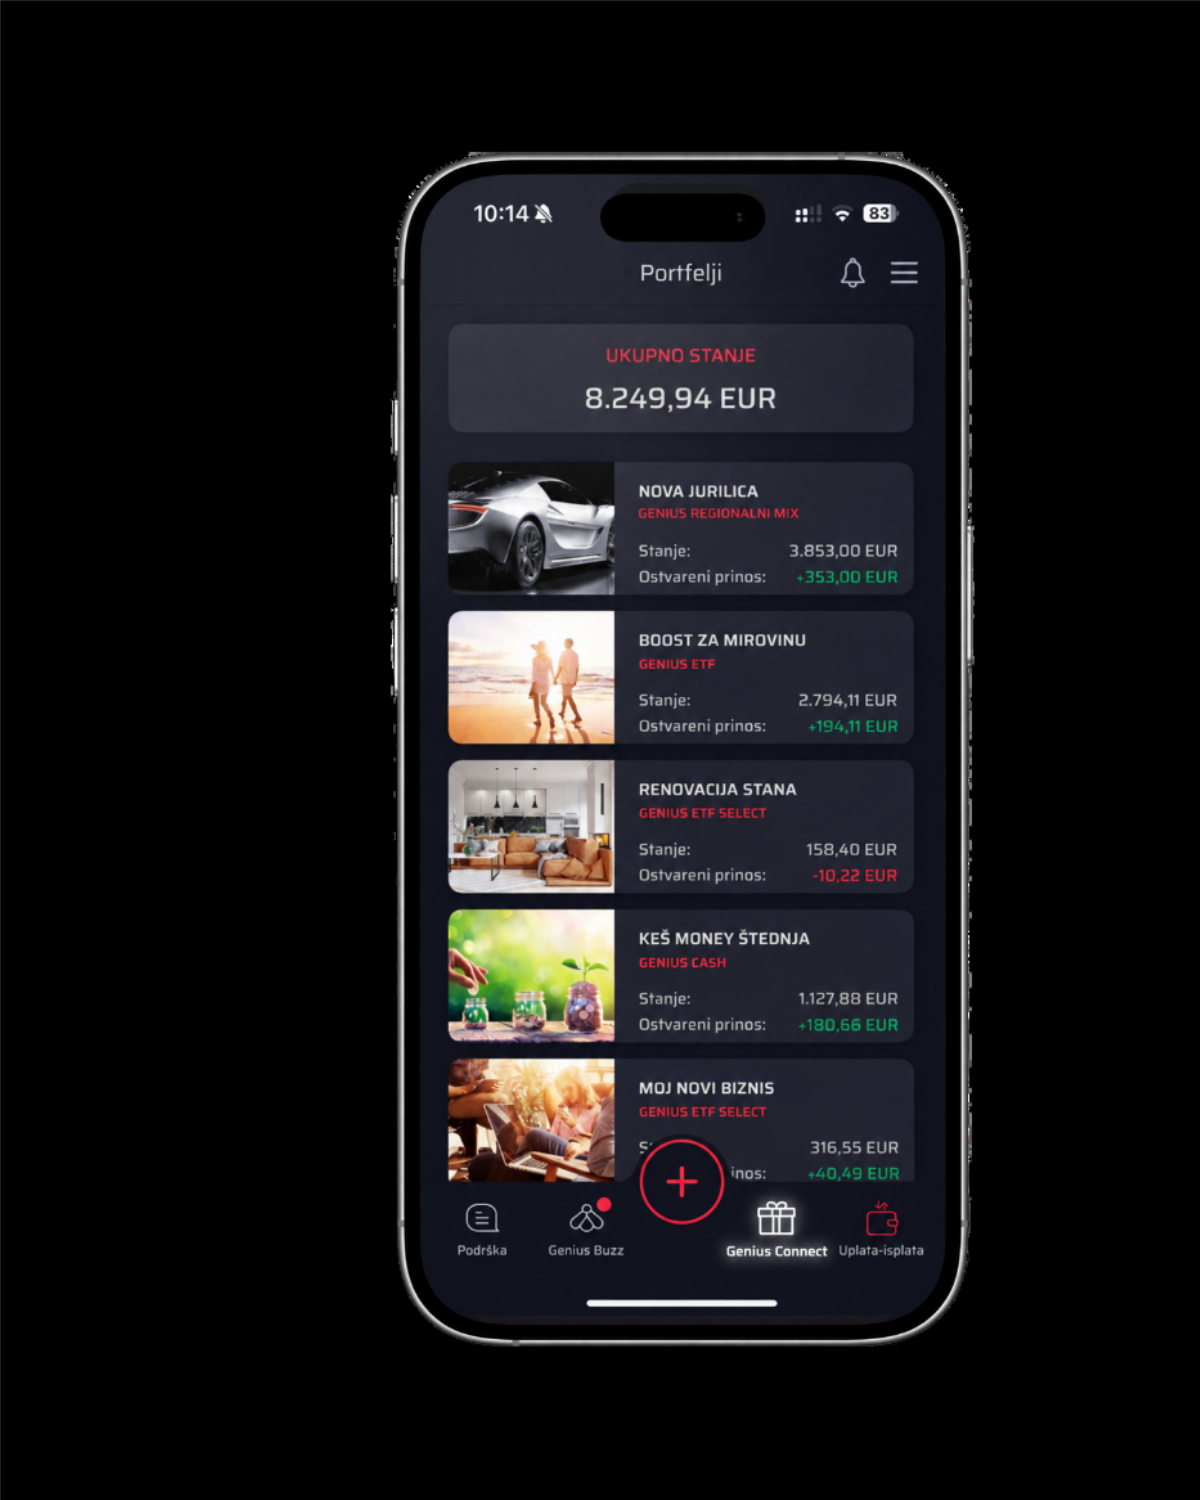
Jednostavno ulaganje, uvijek nadohvat ruke.
Ako prije početka ulaganja želiš bolje razumjeti kako sve funkcionira, pridruži nam se na besplatnoj online edukaciji Genius Caffe Basic. Tijekom približno dva sata putem Zooma prolazimo osnove ulaganja, ETF-ove i korištenje aplikacije Genius. Prijavi se ovdje.
Imovinom upravlja InterCapital Digital Wealth Management, dio Interkapital grupe. Radi se o reguliranoj instituciji, pod punim nadzorom HANFA-e, regulatora hrvatskog financijskog tržišta. Vrijednost vaše imovine te ostvareni prinos ovisi o duljini ulaganja te o kretanjima tržišta. Zato su oscilacije oko očekivanog prinosa normalne (i očekivane), te ulaganje može dovesti do gubitka. Povijesni prinosi nisu jamstvo budućih prinosa.
Trenutna tržišna vrijednost vašeg ulaganja do iznosa 20.000,00 EUR dodatno je osigurana od strane Fonda za zaštitu ulagatelja, osnovanog temeljem Zakona o tržištu kapitala i upravljanog od strane SKDD-a, reguliranim od strane HANFA-e. Osiguranje se primjenjuje na trenutnu vrijednost imovine klijenta, ne na moguće promjene vrijednosti.
Dobit od investicije dulje od 2 godine ne podliježe oporezivanju. Za ulaganja kraća od 2 godine oporezivanje dobiti je usporedivo s oporezivanjem kamate na oročeni depozit u bankama.
Ovo je promidžbeni sadržaj. Pažljivo se informirajte o usluzi i pročitajte ugovornu dokumentaciju dostupnu u aplikaciji. Prije donošenja konačne odluke o ulaganju, potrebno je upoznati se sa Prospektom i pravilima ETF-a, te Dokumentom s ključnim informacijama. Značajni rizici kojima je fond izložen su kamatni rizik, valutni rizik, kreditni rizik, rizik koncentracije i rizik likvidnosti. Detaljan opis svih rizika kojima je fond izložen naveden je u Prospektu Fonda u dijelu „Rizici“.